Dinheiro Não É Tabu: Como Introduzir Educação Financeira na Vida de Crianças e Adolescentes
Imagine um jovem de 18 anos que recebe sua primeira renda e, em poucas semanas, já não sabe explicar para onde o dinheiro foi. Esse cenário, infelizmente, é comum no Brasil. Segundo dados da Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais (ANBIMA), apenas 29% dos brasileiros adultos são considerados financeiramente educados. O reflexo disso começa muito antes da vida adulta — e é justamente aí que mora a oportunidade.
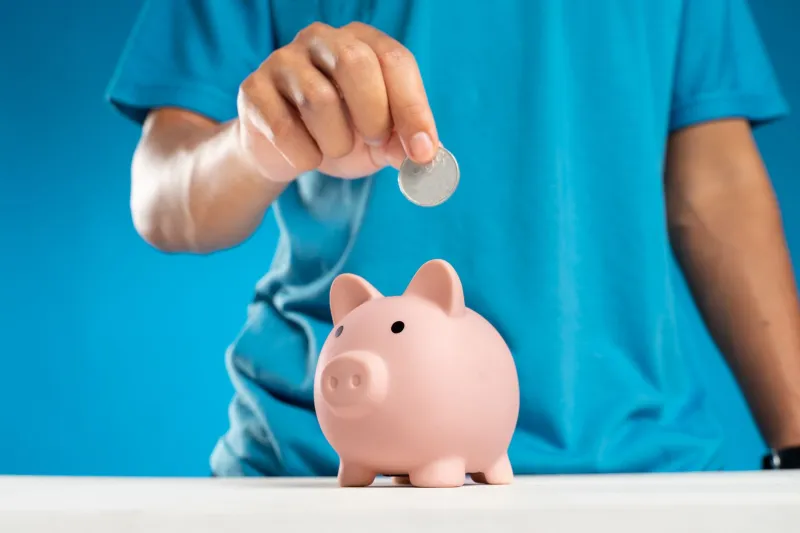
A educação financeira não se resume a ensinar crianças a poupar moedas em um cofrinho. Trata-se de desenvolver, progressivamente, a capacidade de tomar decisões econômicas conscientes, compreender o valor do trabalho e da troca, e construir uma relação saudável com recursos materiais. Quando esse processo começa cedo, seus efeitos se estendem por toda a vida.
Por Que a Escola Brasileira Ainda Fica Aquém Nesse Tema?
A Base Nacional Comum Curricular (BNCC) prevê a educação financeira como tema transversal, o que significa que ela pode — e deve — perpassar diferentes disciplinas ao longo da trajetória escolar. Na prática, porém, sua implementação ainda é desigual.
Muitas escolas enfrentam um obstáculo real: professores que não receberam formação específica nessa área e que, portanto, sentem insegurança para abordar o tema com consistência. Além disso, a cultura de que "finanças é assunto de adulto" ainda permeia tanto o ambiente familiar quanto o escolar, criando um vácuo formativo justamente no período em que os hábitos são construídos.
Algumas instituições, no entanto, têm avançado de forma significativa. Escolas municipais em cidades como Curitiba, Belo Horizonte e Recife já integram projetos de educação financeira ao currículo regular, com resultados promissores em termos de engajamento dos alunos e mudança de comportamento observada pelas famílias.
Conceitos Fundamentais por Faixa Etária
A educação financeira eficaz respeita o desenvolvimento cognitivo da criança. Não adianta falar em investimentos para quem ainda está aprendendo a contar. Por isso, é essencial calibrar o conteúdo de acordo com a etapa da vida.
Educação Infantil (4 a 6 anos) Nessa fase, o foco deve ser a noção de troca e de valor. Brincadeiras de "mercadinho" com moedas e notas de brinquedo são ferramentas poderosas. O objetivo não é ensinar aritmética, mas introduzir a ideia de que os objetos têm valor e que adquiri-los envolve uma troca.
Anos Iniciais do Ensino Fundamental (7 a 10 anos) Aqui, conceitos como receita, despesa e poupança começam a fazer sentido. Mesadas simples, com pequenas responsabilidades associadas, são um recurso valioso. Quando a criança recebe um valor fixo e precisa administrá-lo para comprar algo que deseja, ela vivencia na prática o que significa planejar.
Anos Finais do Ensino Fundamental (11 a 14 anos) Adolescentes nessa faixa já conseguem compreender conceitos como orçamento, metas financeiras e a diferença entre necessidade e desejo. Projetos escolares que envolvam simulações de empreendimento — como feiras de produtos artesanais ou serviços dentro da escola — são excelentes laboratórios de aprendizagem.
Ensino Médio (15 a 17 anos) Nessa etapa, o jovem está às vésperas de tomar decisões financeiras reais: escolha de curso superior, primeiros empregos, abertura de conta bancária. Temas como juros compostos, crédito consciente, planejamento de longo prazo e até noções básicas de investimento tornam-se altamente relevantes e devem ser abordados com profundidade.
Estratégias Práticas para Educadores
Integrar a educação financeira ao cotidiano escolar não exige um projeto grandioso. Pequenas iniciativas, consistentemente aplicadas, já produzem transformações significativas.
Matemática com contexto real. Exercícios que envolvam cálculo de descontos, comparação de preços, simulação de financiamentos e cálculo de juros tornam o conteúdo matemático mais significativo e, ao mesmo tempo, desenvolvem a literacia financeira dos alunos.
Projetos interdisciplinares. Uma feira de ciências que inclua um plano de custos; um projeto de história que analise crises econômicas brasileiras e seus impactos sociais; uma aula de português que trabalhe com a leitura crítica de contratos e propagandas. As possibilidades de integração são vastas.
Leitura e debate de notícias econômicas. Trazer manchetes do noticiário econômico para a sala de aula — de forma adaptada à faixa etária — desenvolve o senso crítico e aproxima o estudante da realidade que o cercará na vida adulta.
Como as Famílias Podem Contribuir
A escola e a família precisam caminhar juntas nesse processo. Em casa, a educação financeira acontece de forma natural quando os responsáveis adotam algumas práticas simples.
Inclua as crianças no planejamento doméstico. Mostrar como funciona o orçamento familiar — de forma adequada à idade — desmistifica o dinheiro e ensina que recursos são finitos e precisam ser geridos.
Use a mesada como ferramenta pedagógica. Mais do que dar dinheiro, a mesada é uma oportunidade de ensinar planejamento. Defina um valor, estabeleça para o que ele deve ser usado e deixe a criança tomar suas próprias decisões — inclusive as equivocadas. O erro gerenciado em pequena escala é um professor valioso.
Converse sobre compras de forma aberta. Antes de uma compra significativa, compartilhe o processo de decisão com seus filhos: "estou pesquisando preços", "esse produto está caro agora, vou esperar", "prefiro economizar por dois meses para comprar à vista". Essas conversas cotidianas formam mais do que qualquer apostila.
Evite o dinheiro como recompensa emocional. Associar presentes caros a momentos de consolo ou celebração excessiva cria uma relação disfuncional com o consumo. O dinheiro deve ser ensinado como ferramenta, não como afeto.
O Impacto de Longo Prazo
Os benefícios de uma educação financeira sólida vão muito além do equilíbrio do orçamento pessoal. Jovens que aprendem a lidar com dinheiro de forma consciente desenvolvem também habilidades como planejamento estratégico, tomada de decisão sob incerteza, autodisciplina e pensamento de longo prazo — competências que são igualmente valiosas no mercado de trabalho e na vida em sociedade.
Uma geração financeiramente educada é também uma geração mais autônoma, menos vulnerável a armadilhas do crédito fácil e mais capaz de construir projetos de vida sustentáveis. Nesse sentido, ensinar sobre dinheiro é, em última análise, ensinar sobre liberdade.